
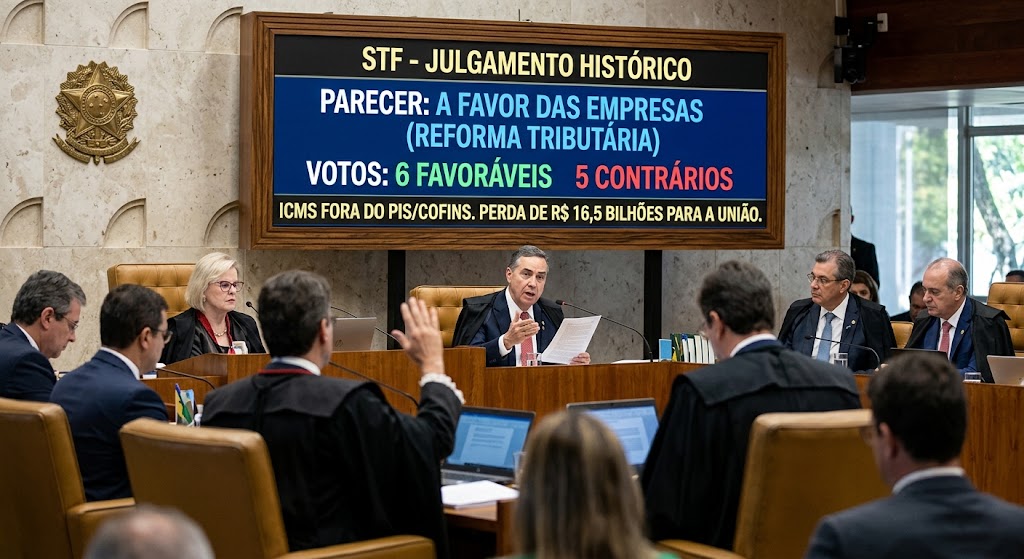
Supremo Tribunal Federal atende ao pleito do setor produtivo e restringe a base de cálculo de tributos federais, dificultando as metas de arrecadação do Ministério da Fazenda
O Supremo Tribunal Federal (STF) tomou uma decisão de grande impacto econômico e fiscal ao definir que os incentivos fiscais estaduais concedidos por meio do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não podem integrar a base de cálculo do PIS e da Cofins. A medida, que atende a uma reivindicação histórica do setor empresarial, representa um revés expressivo para as contas públicas do Governo Federal, com prejuízo estimado em R$ 16,5 bilhões aos cofres da União.
Entenda a Controvérsia Tributária
A disputa girava em torno da incidência das duas contribuições federais (PIS e Cofins) sobre os incentivos fiscais repassados por estados e pelo Distrito Federal às empresas — sob a forma de benefícios, isenções ou créditos presumidos de ICMS.
O Ministério da Fazenda e a Receita Federal defendiam que esses valores representavam receita tributável ou acréscimo patrimonial para as companhias, devendo compor a base tributária federal. Por outro lado, o setor privado sustentava que repasses estaduais destinados a fomentar o desenvolvimento regional não configuram faturamento ou receita operacional, tratando-se de uma renúncia fiscal legítima que não deve ser tributada pelo Governo Federal.
Impacto nas Contas Públicas e no Setor Produtivo
Com a fixação dessa tese favorável aos contribuintes, os desdobramentos operacionais e econômicos afetam diretamente o planejamento orçamentário do país:
-
Desafio Orçamentário para a União: A frustração de receita no valor de R$ 16,5 bilhões impõe restrições adicionais à equipe econômica para o cumprimento de suas metas fiscais, reduzindo a margem de manobra do orçamento federal.
-
Segurança Jurídica para as Empresas: Companhias de diversos setores — em especial indústria, comércio e agronegócio — ganham alívio tributário e previsibilidade regulatória, consolidando o entendimento de que incentivos subnacionais não geram tributação federal encadeada.
-
Pacto Federativo: O entendimento do STF preserva a eficácia da política fiscal exercida pelos estados, impedindo que benefícios concedidos na esfera estadual sejam parcialmente anulados por cobranças na esfera federal.
A decisão consolida a jurisprudência da Corte na limitação do alcance da tributação federal sobre mecanismos de incentivo estadual, redefinindo o ambiente de negócios e exigindo adaptações no planejamento de arrecadação da Fazenda Nacional.